Domain jugendvollzugsanstalt.de kaufen?
Wir ziehen mit dem Projekt
jugendvollzugsanstalt.de um.
Sind Sie am Kauf der Domain
jugendvollzugsanstalt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendvollzugsanstalt.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Strafvollzug, Fachbücher von Klaus LaubenthalSystematisch aufgebaut spannt der Autor dieses Lehrbuches den Bogen von der historischen Entwicklung über die Grundlagen des Strafvollzugs bis hin zum Vollzugssystem, dem Behandlungsprozess und den Sicherheitsaspekten. Einen Schwerpunkt bildet das Vollzugsverfahrensrecht. Unter Hinzuziehung von neuerer Rechtsprechung und Fallbeispielen werden wesentliche Problembereiche exemplarisch erläutert. Jura-Studenten und alle mit Fragen des Strafvollzugs Befasste finden wertvolle Antworten und hilfreiche Unterstützung. Autor und Verlag haben viel Wert gelegt auf den lernspezifischen Zuschnitt. In die 8. Auflage eingearbeitet wurden alle massgebenden Gesetzesänderungen sowie die Neuregelungen zum Strafvollzug auf Länderebene. Berücksichtigt ist die jüngste Rechtsprechung der Obergerichte, insbesondere des Bundesverfassungsgerichts, zu Fragen des Freiheitsentzugs.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
50 Jahre Strafvollzug, Fachbücher von Wolfgang KrügerIn diesem Buch berichtet ein ehemaliger Gefangener über die in fünf Jahrzehnten erlebte und beobachtete Entwicklung des Strafvollzugs in Hamburg: vom Zuchthaus über die Liberalisierung des Gefängnisses nach der Fuhlsbüttler Gefängnisrevolte in den 1970er Jahren bis zur Entlassung aus der Sozialtherapie im Jahr 2012. Als Schilderung subjektiv erlebter Geschichte handelt es sich nicht um einen im eigentlichen Sinne wissenschaftlichen, jedoch um einen einzigartigen und kriminalwissenschaftlich interessanten Text.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Resozialisierung und "Ausmerze", Fachbücher von Sylvia de PasqualeDas Fachbuch "Zwischen Resozialisierung und 'Ausmerze'" von Sylvia de Pasquale bietet eine tiefgehende Analyse der Strafanstalt Brandenburg-Görden während der Weimarer Republik und der nationalsozialistischen Diktatur. Es beleuchtet die Transformation dieser Einrichtung von einem Ort für humanen Strafvollzug zu einem Zentrum nationalsozialistischer Justizverbrechen. Die Autorin stützt sich auf umfangreiche Recherchen, einschliesslich Gefangenenpersonal- und Verwaltungsakten sowie Erinnerungsberichten, um zu zeigen, wie der Strafvollzug in dieser Zeit nicht nur die Ziele des Nationalsozialismus unterstützte, sondern sich auch aktiv in die Strukturen des NS-Terrors einfügte. Mit 606 Seiten bietet das Buch eine umfassende Perspektive auf die unmenschlichen Haftbedingungen und die rassenhygienisch motivierten Programme, die sowohl politische als auch kriminelle Gefangene betrafen. Es ist ein unverzichtbares Werk für alle, die sich mit der Geschichte des Strafvollzugs und der nationalsozialistischen Verbrechen auseinandersetzen möchten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostik im Strafvollzug, Fachbücher von Stefanie Schmidt, Silvia Sibyll HawliczekDas Lehrbuch ist eine praxisnahe Einführung in das Arbeitsfeld und die methodischen Herangehensweisen der Diagnostik im Strafvollzug. Es richtet sich zuvorderst an Psychologinnen und Psychologen sowie Sozialarbeiterinnen und Sozialarbeiter, die im Rahmen ihrer Tätigkeit im Justizvollzug mit diagnostischen Einschätzungen betraut sind, sowie an Studierende dieser Fächer. Nach einer Einführung in die Aufgaben und Rahmenbedingungen, die Diagnostik im Strafvollzug berühren, werden zwei verschiedene Modelle zur Rehabilitation straffälliger Personen (Risk-Need-Responsivity und Good Lives Model) vorgestellt, die der Diagnostik im Strafvollzug einen theoretischen Rahmen geben. Daran anknüpfend führt das Lehrbuch in unterschiedliche Methoden ein, welche den diagnostischen Urteilsprozess strukturieren. Diese Grundlagen münden schliesslich in ein stark praxisorientiertes Kapitel, in dem der Prozess der Urteilsbildung anhand zahlreicher Beispiele schrittweise vorgestellt wird.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
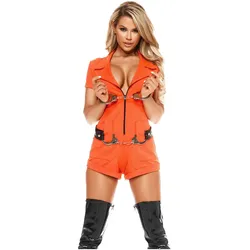
Forplay Sexy Strafgefangene (S, XS)Das Fetischkleid von Forplay präsentiert sich in einem aufregenden Design, das den amerikanischen Häftlings-Look aufgreift. Der körperbetonte Einteiler in leuchtendem Orange sorgt für einen auffälligen Auftritt und betont die Silhouette. Der Front-Reissverschluss ermöglicht eine individuelle Anpassung des Ausschnitts, sodass Sie selbst entscheiden können, wie viel Haut Sie zeigen möchten. Das Kostüm wird mit passenden Handschellen geliefert, die das Thema des Outfits unterstreichen. Es ist ideal für besondere Anlässe oder Themenpartys, bei denen ein gewagter Look gefragt ist. Hergestellt aus einem hochwertigen Materialmix aus 80 % Polyamid und 20 % Elasthan, bietet das Kleid sowohl Komfort als auch eine ansprechende Passform. Bitte beachten Sie, dass Gürtel und Stiefel nicht im Lieferumfang enthalten sind. - Körperbetonter Einteiler im amerikanischen Häftlings-Look - Regulierbarer Ausschnitt durch Front-Reissverschluss - Inklusive Handschellen für ein authentisches Outfit.71,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strafvollzug, Fachbücher von Klaus LaubenthalSystematisch aufgebaut spannt der Autor dieses Lehrbuches den Bogen von der historischen Entwicklung über die Grundlagen des Strafvollzugs bis hin zum Vollzugssystem, dem Behandlungsprozess und den Sicherheitsaspekten. Einen Schwerpunkt bildet das Vollzugsverfahrensrecht. Unter Hinzuziehung von neuerer Rechtsprechung und Fallbeispielen werden wesentliche Problembereiche exemplarisch erläutert. Jura-Studenten und alle mit Fragen des Strafvollzugs Befasste finden wertvolle Antworten und hilfreiche Unterstützung. Autor und Verlag haben viel Wert gelegt auf den lernspezifischen Zuschnitt. In die 8. Auflage eingearbeitet wurden alle massgebenden Gesetzesänderungen sowie die Neuregelungen zum Strafvollzug auf Länderebene. Berücksichtigt ist die jüngste Rechtsprechung der Obergerichte, insbesondere des Bundesverfassungsgerichts, zu Fragen des Freiheitsentzugs.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
50 Jahre Strafvollzug, Fachbücher von Wolfgang KrügerIn diesem Buch berichtet ein ehemaliger Gefangener über die in fünf Jahrzehnten erlebte und beobachtete Entwicklung des Strafvollzugs in Hamburg: vom Zuchthaus über die Liberalisierung des Gefängnisses nach der Fuhlsbüttler Gefängnisrevolte in den 1970er Jahren bis zur Entlassung aus der Sozialtherapie im Jahr 2012. Als Schilderung subjektiv erlebter Geschichte handelt es sich nicht um einen im eigentlichen Sinne wissenschaftlichen, jedoch um einen einzigartigen und kriminalwissenschaftlich interessanten Text.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonstigen
-
Zwischen Resozialisierung und "Ausmerze", Fachbücher von Sylvia de PasqualeDas Fachbuch "Zwischen Resozialisierung und 'Ausmerze'" von Sylvia de Pasquale bietet eine tiefgehende Analyse der Strafanstalt Brandenburg-Görden während der Weimarer Republik und der nationalsozialistischen Diktatur. Es beleuchtet die Transformation dieser Einrichtung von einem Ort für humanen Strafvollzug zu einem Zentrum nationalsozialistischer Justizverbrechen. Die Autorin stützt sich auf umfangreiche Recherchen, einschliesslich Gefangenenpersonal- und Verwaltungsakten sowie Erinnerungsberichten, um zu zeigen, wie der Strafvollzug in dieser Zeit nicht nur die Ziele des Nationalsozialismus unterstützte, sondern sich auch aktiv in die Strukturen des NS-Terrors einfügte. Mit 606 Seiten bietet das Buch eine umfassende Perspektive auf die unmenschlichen Haftbedingungen und die rassenhygienisch motivierten Programme, die sowohl politische als auch kriminelle Gefangene betrafen. Es ist ein unverzichtbares Werk für alle, die sich mit der Geschichte des Strafvollzugs und der nationalsozialistischen Verbrechen auseinandersetzen möchten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostik im Strafvollzug, Fachbücher von Stefanie Schmidt, Silvia Sibyll HawliczekDas Lehrbuch ist eine praxisnahe Einführung in das Arbeitsfeld und die methodischen Herangehensweisen der Diagnostik im Strafvollzug. Es richtet sich zuvorderst an Psychologinnen und Psychologen sowie Sozialarbeiterinnen und Sozialarbeiter, die im Rahmen ihrer Tätigkeit im Justizvollzug mit diagnostischen Einschätzungen betraut sind, sowie an Studierende dieser Fächer. Nach einer Einführung in die Aufgaben und Rahmenbedingungen, die Diagnostik im Strafvollzug berühren, werden zwei verschiedene Modelle zur Rehabilitation straffälliger Personen (Risk-Need-Responsivity und Good Lives Model) vorgestellt, die der Diagnostik im Strafvollzug einen theoretischen Rahmen geben. Daran anknüpfend führt das Lehrbuch in unterschiedliche Methoden ein, welche den diagnostischen Urteilsprozess strukturieren. Diese Grundlagen münden schliesslich in ein stark praxisorientiertes Kapitel, in dem der Prozess der Urteilsbildung anhand zahlreicher Beispiele schrittweise vorgestellt wird.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politische Häftlinge im nationalsozialistischen Strafvollzug: Das Zuchthaus Brandenburg-Görden, Fachbücher von Leonore AnsorgDas Buch "Politische Häftlinge im nationalsozialistischen Strafvollzug: Das Zuchthaus Brandenburg-Görden" von Leonore Ansorg bietet eine umfassende Analyse der Haftbedingungen und der sozialen Dynamiken unter den politisch Verurteilten im grössten Zuchthaus Deutschlands. Es beleuchtet die Lebensrealitäten der Häftlinge, die oft unter extremen Bedingungen litten, und thematisiert die Rolle der KPD sowie die Hierarchien innerhalb der Häftlingsgesellschaft. Durch die Auswertung von Archivmaterial und persönlichen Berichten wird ein differenziertes Bild der politischen Gefangenen gezeichnet, das auch die Beziehungen untereinander und die Ausgrenzungen innerhalb der Gruppe umfasst. Die Studie bietet nicht nur historische Einblicke, sondern auch Antworten auf Fragen, die von Legendenbildung geprägt sind. Diese detaillierte Untersuchung ist ein wertvoller Beitrag zur Geschichtsschreibung über den nationalsozialistischen Strafvollzug und die Schicksale der politischen Häftlinge.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mutter-Kind-Einrichtungen im Strafvollzug. Bestandsaufnahme und gegenwärtige Rahmenbedingungen, Schulbücher von Nadia Sarachmann, Theresa GottwaldDas Buch "Mutter-Kind-Einrichtungen im Strafvollzug" bietet eine umfassende Analyse der aktuellen Rahmenbedingungen und Bestandsaufnahme dieser speziellen Einrichtungen in Deutschland. Die Bachelorarbeit von Nadia Sarachmann, die an der Georg-Simon-Ohm-Hochschule Nürnberg verfasst wurde, untersucht die sozialpädagogischen Massnahmen und Angebote, die in diesen Einrichtungen zur Verfügung stehen. Ein zentrales Thema ist die kritische Betrachtung der Legitimität der Unterbringung von Kindern in einem Gefängnis, insbesondere in geschlossenen Vollzugsanstalten, wo strenge Sicherheitsmassnahmen den Erziehungs- und Förderungsrahmen stark einschränken. Die Arbeit stützt sich auf umfangreiche Recherchen, einschliesslich Befragungen und Besuchen, um die tatsächliche Bedarfslage zu erfassen. Zudem wird die Struktur und der Aufbau des Erwachsenenvollzugs thematisiert, um die Herausforderungen und spezifischen Bedürfnisse von inhaftierten Frauen zu beleuchten. Diese fundierte Analyse ist sowohl für Fachkräfte im Bereich der sozialen Arbeit als auch für Interessierte an der Thematik von Bedeutung.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.